02 Ottobre 2026
Credito, piccole attività: Sicilia prima per ingresso in default
In Sicilia il tasso di ingresso in default delle famiglie produttrici raggiunge l’1,91%, contro l’1,14% nazionale. Assoesercenti chiede interventi sul costo del credito.
CREDITO E IMPRESE – Le piccole attività siciliane affrontano una maggiore difficoltà nell’accesso al credito e presentano un livello di rischiosità superiore alla media nazionale. È quanto emerge dai dati della Banca d’Italia relativi al secondo trimestre 2026 sulle condizioni e sulla rischiosità del credito nei diversi territori.

Il dato più significativo riguarda le famiglie produttrici, categoria che comprende gli operatori economici di minori dimensioni, prevalentemente organizzati in forma individuale. In Sicilia il tasso di ingresso in default raggiunge l’1,91%, a fronte dell’1,14% registrato a livello nazionale. Si tratta del valore più alto tra le regioni italiane.

Dopo la Sicilia si collocano Calabria con l’1,49%, Piemonte con l’1,48%, Campania con l’1,43% e Molise con l’1,40%.
Anche per le società non finanziarie la Sicilia presenta un valore superiore alla media italiana: l’1,82% contro l’1,72% nazionale.
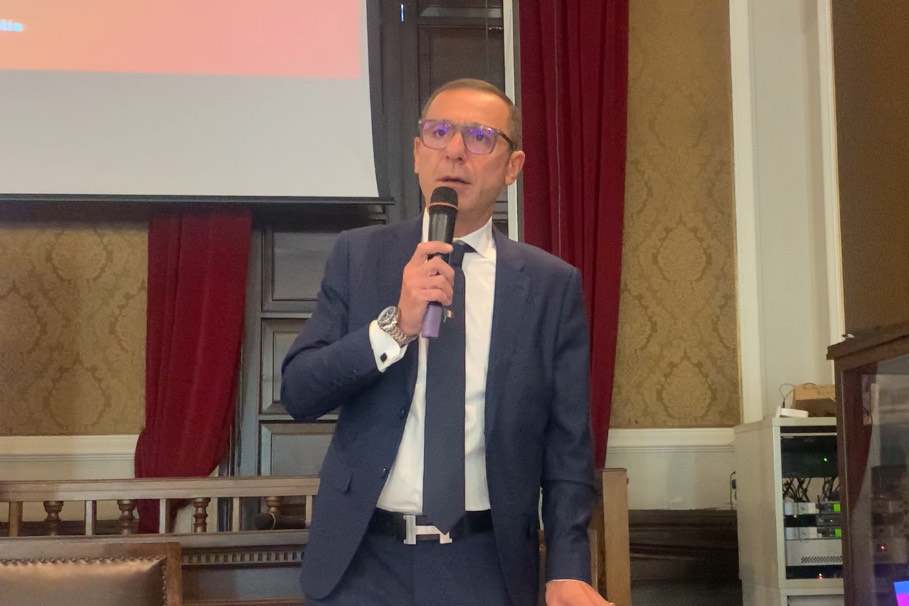
«Il dato siciliano merita attenzione – afferma Salvo Politino, presidente di Assoesercenti –. La maggiore incidenza dei nuovi default tra le famiglie produttrici segnala una fragilità che riguarda da vicino il tessuto delle piccole attività».
A pesare, secondo l’associazione, è anche il differenziale nel costo del credito tra le diverse aree del Paese.
Per le ditte individuali, sui finanziamenti con durata superiore a uno e fino a cinque anni, il TAEG medio è pari al 6,52% in Italia, mentre raggiunge il 7,17% nel Mezzogiorno e il 7,07% nelle Isole.
Per i finanziamenti oltre i cinque anni il divario resta evidente: 5,22% a livello nazionale, contro il 5,77% nel Sud e il 6,08% nelle Isole.
Anche per i finanziamenti fino a un anno le Isole registrano un costo maggiore, con un TAEG del 5,53%, rispetto al 4,95% nazionale.
Per Assoesercenti, il tema non riguarda la richiesta di un accesso indiscriminato al credito, ma la necessità di ridurre i differenziali territoriali che gravano sulle imprese.
«Non chiediamo credito facile, ma condizioni eque – sottolinea Politino –. Un’impresa sana non può essere penalizzata dal territorio in cui opera».
L’associazione propone quindi un tavolo permanente tra sistema bancario, associazioni delle imprese e istituzioni, con l’obiettivo di monitorare l’andamento del costo del credito e individuare strumenti per ridurre le differenze territoriali.
Tra le proposte figura anche il rafforzamento delle garanzie a favore delle piccole imprese. Secondo Assoesercenti, una riduzione del costo del denaro per le attività economicamente sane potrebbe liberare risorse da destinare a investimenti, innovazione e occupazione.
I dati citati provengono dal rapporto della Banca d’Italia “Banche e istituzioni finanziarie: condizioni e rischiosità del credito per settori e territori”, riferito al secondo trimestre 2026.
Nota: nel rapporto della Banca d’Italia, per “famiglie produttrici” si intendono gli operatori economici di minori dimensioni, prevalentemente organizzati in forma individuale, mentre le “società non finanziarie” comprendono le imprese societarie che producono beni e servizi non finanziari.
redazione